Los seguros de vida tipo Unit Linked (UL) se caracterizan, entre otros aspectos, por su tratamiento fiscal indirecto favorable: en particular, las operaciones de seguroContrato por el cual una entidad aseguradora se obliga, medi... están exentas de IVA. Sin embargo, esta aparente claridad se complica cuando se analiza la estructura operativa real de estos productos, especialmente en lo relativo a la gestión de las inversiones subyacentes.
En la práctica, muchas entidades aseguradoras externalizan la gestión de las carteras asociadas a los UL —ya sea mediante mandatos discrecionales o mediante la selección de instituciones de inversión colectiva (IIC)— a gestoras de activos o entidades bancarias. Esta externalización plantea una cuestión jurídica y fiscal relevante: ¿están estos servicios de gestión sujetos y no exentos de IVA, o pueden beneficiarse de la exención aplicable a los seguros?
La respuesta no ha sido hasta la fecha uniforme en la Unión Europea ni en España, generando un entorno de incertidumbre jurídica que afecta tanto a aseguradoras como a gestores. Este artículo analiza el marco normativo aplicable, y sobre la base de la ponencia desarrollada por el magistrado del Tribunal Supremo D. Isaac Merino, apunta a cuál podría ser la posición del Tribunal de Justicia de la Unión Europea, máxima autoridad judicial europea en tema de IVA, si llegara a analizar el asunto.
Marco normativo: la exención de IVA en seguros
El punto de partida es el artículo 135.1.a) de la Directiva 2006/112/CE del IVA, que establece que los Estados miembros eximirán:
“Las operaciones de seguro, reaseguroMecanismo por el cual las compañías de seguros –asegurad... More y capitalizaciónOperación consistente en la inversión de un capital, produ... More, así como las prestaciones de servicios relacionadas con dichas operaciones efectuadas por corredores y agentes de seguros”.
Esta redacción introduce dos elementos clave: la exención alcanza a las operaciones de seguro propiamente dichas y también puede extenderse a ciertos servicios relacionados, pero únicamente cuando son prestados por intermediarios (corredores o agentes). La gestión de activos financieros no encaja de forma evidente en ninguna de estas categorías.
En el ámbito interno español, el artículo 20.Uno.16º de la Ley 37/1992 del IVA dispone la exención de:
“Las operaciones de seguro, reaseguro y capitalización, así como los servicios de mediación […] prestados por agentes, subagentes, corredores y demás intermediarios de seguros”.
Al igual que en la Directiva, la norma española no incluye expresamente los servicios de gestión de inversiones vinculadas a seguros.
El problema: externalización de la gestión y posible sujeción a IVA
Cuando una aseguradora externaliza la gestión de activos de un Unit LinkedModalidad de seguro de vida en la que el tomador asume el ri... a una gestora o banco se configura una prestaciónDerecho económico a cobrar por los beneficiarios de los pla... de servicios independiente entre dos entidades. El servicio consiste en la gestión discrecional o asesoramiento de inversiones, no en la coberturaObligación principal del asegurador en un contrato de segur... de un riesgo biométricoRiesgo relacionado con acontecimientos vinculados a la vida ... More. Por tanto, desde una perspectiva estricta del IVA, se trata de un servicio financiero autónomo.
La cuestión clave es si este servicio puede considerarse accesorio a la operación de seguro, y por tanto exento, o independiente, y por tanto sujeto y no exento de IVA.
Implicaciones fiscales en España
En el mercado español, este problema se ha mitigado mediante una práctica, en nuestra opinión criticable, que conlleva la ausencia de discusión sobre el IVA: las aseguradoras invierten en fondos de inversión o en productos estructurados, y las gestoras no solo perciben su remuneración de estos fondos sino que a su vez remuneran a la aseguradora mediante retrocesiones de comisiones.
No existe, por tanto, un pago explícito de la aseguradora al gestor. Incluso en muchos casos las aseguradoras declaran que no cobran nada por el seguro en sí al cliente.
Implicaciones fiscales en Europa
Este debate en Europa tiene dos protagonistas principales, Luxemburgo e Irlanda, que compiten por atraer el negocio de aseguradoras que ofrecen Unit Linked en libre prestación de servicios.
Irlanda considera que la gestión de un UL está exenta de IVA, y permite que las aseguradoras domiciliadas en ese país reciban el servicio sin IVA.
Luxemburgo lo permitió también duramente años, pero a mediados de la década pasada la Hacienda local cambió el criterio y exige a las aseguradoras el pago del IVA cuando externalizan el servicio de gestión de carteras de un UL. Solo se permite la exención del IVA cuando la gestión afecta a carteras colectivas de seguros de distintos tomadores, pero no cuando existe una cartera vinculada a una única pólizaConjunto de documentos en que se plasman los términos del c....
La reciente Carta Circular 26/1 del regulador de Luxemburgo que entró en vigor el 1 de febrero de este año permite que existan carteras colectivas con una única póliza, abriendo la puerta a eximir del IVA a pólizas individuales, pero no nos consta que esta posibilidad sea ya una realidad en el mercado.
¿Cuál podría ser la posición del TJUE?
El Tribunal de Justicia de la Unión Europea (TJUE) ha interpretado de forma restrictiva las exenciones en materia de IVA. En particular exige que los servicios exentos estén intrínsecamente vinculados a la operación principal y que el prestador asuma funciones características del servicio exento.
La gestión de carteras del Unit Linked como servicio intrínseco del seguro
El primer argumento a favor de la exención de IVA es que la gestión de las inversiones constituye una función específica, esencial e inseparable del propio producto aseguradorEntidad autorizada para el ejercicio de la actividad asegura....
El punto de partida es la jurisprudencia del TJUE sobre los seguros Unit Linked. En la sentencia de 31 de mayo de 2018, asunto C-542/16, el Tribunal declaró que el asesoramiento financiero relativo a la colocación del capital dentro de un seguro de vidaDe acuerdo con la Ley de Contrato de Seguro, por el seguro d... de capital —un producto de naturaleza Unit Linked— queda comprendido en la normativa de mediación/distribución de seguros y no en MiFID. El razonamiento es relevante: aunque exista un componente financiero, el servicio se presta en el marco de un contrato de seguroContrato por el que el asegurador se obliga, mediante el cob... y forma parte de la actividad preparatoria o funcional vinculada a dicho contrato.
Esta doctrina permite sostener que, si el Derecho de la Unión trata la recomendación o asesoramiento sobre los activos subyacentes de un UL como actividad aseguradora a efectos regulatorios, no resulta coherente calificar automáticamente la gestión de esos mismos activos como un servicio financiero autónomo y ajeno al seguro a efectos de IVA.
En un Unit Linked, la prestación aseguradora no puede determinarse sin referencia al valor de los activos subyacentes. La cartera no es un elemento externo o accidental, sino el mecanismo económico mediante el cual se calcula la provisión matemáticaEs el importe del ahorro acumulado en una póliza de seguro ... More y, en última instancia, el valor de rescateEl rescate es la operación por la cual el tomador de un seg... More o la prestación a favor del beneficiarioPersona que ostentará el derecho a percibir la indemnizaci.... Por tanto, cuando la aseguradora externaliza la gestión de esa cartera, el gestor no presta un servicio genérico de gestión patrimonial a un cliente particular, sino una función necesaria para que la aseguradora pueda ejecutar el contrato de seguro.
Paralelismo con la jurisprudencia sobre fondos de inversión
Este argumento se refuerza por analogía con la jurisprudencia del TJUE sobre la exención de IVA en la gestión de fondos. En asuntos como GfBk, BlackRock, y los asuntos acumulados K y DBKAG (C-58/20 y C-59/20), el TJUE ha aceptado que servicios externalizados puedan quedar exentos cuando formen un conjunto diferenciado y sean específicos y esenciales para la gestión del fondo. La externalización parcial no impide por sí sola la exención.
Trasladado al UL, la pregunta sería: ¿la gestión de la cartera subyacente cumple una función específica y esencial del contrato de seguro? Parece evidente que, sí, puesto que:
- la cartera determina directamente el valor económico de la póliza;
- la aseguradora conserva la titularidad jurídica de los activos;
- el tomadorPersona que contrata una póliza de seguro y está obligada ... no recibe una gestión patrimonial separada, sino una prestación aseguradora referenciada a activos;
- la gestión se realiza conforme a las reglas del producto asegurador, mucho más restrictivas que una gestión estándar;
- el servicio está sometido a la arquitectura regulatoria de seguros, IDD, PRIIPs y Solvencia II, y no a una pura relación MiFID.
El principio de neutralidad competitiva
El segundo argumento es el de la neutralidad fiscal. El TJUE ha utilizado este principio para evitar que productos comparables soporten cargas de IVA distintas cuando compiten entre sí. En materia de fondos, la exención de la gestión de “special investment funds” busca que invertir directamente en valores o hacerlo a través de un vehículo colectivo no quede distorsionado por el IVA.
El problema del Unit Linked es precisamente ese: puede competir económicamente con fondos, carteras gestionadas o productos de inversión colectiva, pero si la gestión del fondo está exenta y la gestión de la cartera del UL no lo está, el seguro soporta un coste de IVA no recuperable por la aseguradora.
¿Qué precedentes habría que tener en cuenta?
El Magistrado D. Isaac Merino analizó este tema durante la 8ª Jornada sobre Seguros Unit Linked celebrada el 23 de abril en Madrid, de una manera muy interesante.
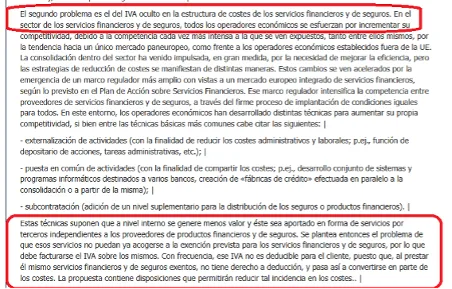
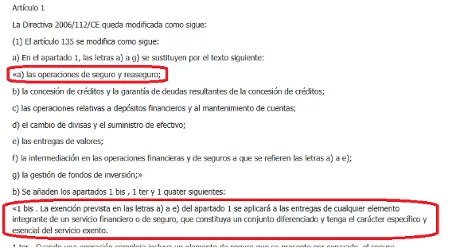
Dedicó buena parte de su intervención a analizar una propuesta normativa europea sobre IVA que no llegó a aprobarse y nunca ha entrado en vigor. Se trata de la propuesta de Propuesta de Directiva del Consejo por la que se modifica la Directiva 2006/112/CE, relativa al sistema común del impuesto sobre el valor añadido, en lo que respecta al régimen de los servicios financieros y de seguros de 2007.
En estas capturas de pantalla se aprecia como los considerandos analizan el problema y proponen los cambios necesarios para aclararlo. Es importante destacar que no afirma el proyecto que el IVA deba aplicarse ahora, sino que puede interpretarse así, y por eso debería clarificarse:
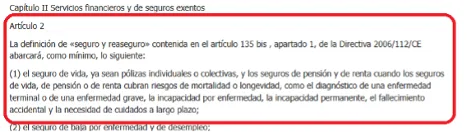
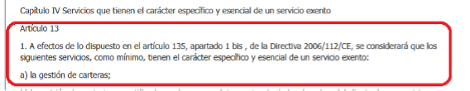
Además, esta propuesta de Directiva iba acompañada de una Propuesta de Reglamento del Consejo por el que se establecen disposiciones de aplicación de la Directiva 2006/112/CE, relativa al sistema común del impuesto sobre el valor añadido, en lo que respecta al régimen de los servicios financieros y de seguros.
En ese proyecto se incluían dos textos esenciales: el artículo 2 definiendo los seguros exentos y el 13 definiendo los servicios esenciales exentos:
Con estos antecedentes, el magistrado a continuación analizó en detalle el contenido de distintas sentencias del TJUE de los últimos años, concluyendo que a pesar de que estos proyectos de Directiva y Reglamento nunca entraron en vigor, sí que los principios generales que incluían han sido asumidos por el TJUE.
En algunos casos referidos a fondos de inversión, que son aquellos sobre los que se ha pronunciado el TJUE en materia de IVA, incluso con citas de los considerandos de los textos en las conclusiones del abogado general.
Por todo ello, concluyó que de llegar este tema al TJUE sería probable que se fallara a favor de la exención del IVA en seguros Unit Linked, de la misma forma que se ha fallado sobre fondos de inversión.
Esperemos que algún día una aseguradora o un gestor de carteras se anime a plantear el tema y consiga llegar hasta el TJUE.